Báo cáo thực tập kế toán: xin công ty số liệu gì, viết chương 2 thế nào (cập nhật 10/2026)
Báo cáo thực tập kế toán: xin công ty số liệu gì, viết chương 2 thế nào (cập nhật 10/2026)
Trả lời ngay:
- ✅ Chương 2 của báo cáo thực tập kế toán đứng được nhờ chứng từ, sổ sách và báo cáo tài chính thật. Xin ngay từ tuần đầu, theo danh sách trong bài, và hỏi rõ cái nào được đưa vào báo cáo.
- ⚠️ Năm 2026 có một chi tiết dễ sai: Thông tư 99/2025/TT-BTC thay thế Thông tư 200/2014/TT-BTC, áp dụng từ 01/01/2026. Nếu báo cáo dùng số liệu 2023–2025, các năm đó lập theo chế độ cũ (Thông tư 200, hoặc Thông tư 133/2016/TT-BTC với doanh nghiệp nhỏ và vừa). Hỏi kế toán trưởng đơn vị đang áp dụng chế độ nào và ghi đúng.
- ⛔ Giảng viên kế toán kiểm được số liệu của bạn. Bảng cân đối, kết quả kinh doanh, định khoản phải khớp nhau. AI có thể bịa số nghe hợp lý, nhưng không làm cho các con số khớp nhau được.
Chọn phần hành trước, xin số liệu sau
Báo cáo thực tập kế toán hay đi theo một phần hành: vốn bằng tiền, bán hàng và công nợ phải thu, mua hàng và công nợ phải trả, hàng tồn kho, tiền lương và các khoản trích theo lương, tài sản cố định, chi phí và giá thành, xác định kết quả kinh doanh.
Chọn phần hành theo việc bạn được làm hằng ngày, không theo phần hành "dễ viết". Nếu bạn nhập hoá đơn bán hàng ba tháng liền, chọn bán hàng và công nợ phải thu. Bạn sẽ có ví dụ thật, chứng từ thật, và trả lời được khi bị hỏi.
Hai câu hỏi cần hỏi kế toán trưởng trong tuần đầu:
- Công ty đang áp dụng chế độ kế toán nào (Thông tư 99/2025, hay Thông tư 133/2016 cho doanh nghiệp nhỏ và vừa), và các năm trước áp dụng chế độ nào?
- Mình được đưa những gì vào báo cáo, cái gì phải che tên, làm tròn hoặc chỉ được mô tả?
Danh sách xin công ty (in ra, mang theo)
| Nhóm | Tài liệu | Dùng cho mục nào |
|---|---|---|
| Thông tin chung | Giấy chứng nhận đăng ký doanh nghiệp (chỉ cần ngành nghề, năm thành lập, vốn điều lệ), sơ đồ tổ chức, sơ đồ bộ máy kế toán | Chương 1: tổng quan đơn vị, tổ chức bộ máy kế toán |
| Chính sách kế toán | Chế độ kế toán áp dụng, hình thức sổ (Nhật ký chung…), phần mềm kế toán, kỳ kế toán, phương pháp tính giá xuất kho, phương pháp khấu hao, phương pháp tính thuế GTGT | Chương 1 hoặc đầu chương 2 |
| Báo cáo tài chính | Bảng cân đối kế toán, Báo cáo kết quả hoạt động kinh doanh của 2–3 năm gần nhất (số liệu khoa yêu cầu) | Phân tích khái quát tình hình tài chính, kết quả kinh doanh |
| Chứng từ phần hành | 3–5 bộ chứng từ mẫu của phần hành bạn chọn: hoá đơn, phiếu thu/chi, phiếu nhập/xuất kho, bảng lương… | Chương 2: minh hoạ quy trình luân chuyển chứng từ |
| Sổ sách | Trích sổ chi tiết và sổ cái các tài khoản của phần hành, trong 1 tháng | Chương 2: minh hoạ ghi sổ |
| Quy trình nội bộ | Quy chế tài chính, quy trình duyệt chi, quy trình thu hồi công nợ (nếu có văn bản) | Chương 2: kiểm soát nội bộ; chương 3: nhận xét |
Một mẹo: xin một tháng trọn vẹn của một phần hành, từ chứng từ đến sổ cái, thay vì vài chứng từ rời rạc. Một tháng liền mạch cho bạn một ví dụ đi đủ vòng: phát sinh nghiệp vụ → chứng từ → định khoản → sổ chi tiết → sổ cái → báo cáo.
Che thông tin thế nào
- Tên khách hàng, nhà cung cấp, nhân viên: thay bằng "Khách hàng A", "Nhân viên B".
- Mã số thuế, số tài khoản ngân hàng của đối tác: xoá hoặc che khi đưa ảnh chứng từ vào phụ lục.
- Nếu công ty yêu cầu ẩn tên: dùng "Công ty TNHH X" xuyên suốt, ghi một câu ở phần mở đầu. Không đổi số liệu, chỉ đổi tên. Số đã đổi thì các bảng sẽ không khớp nhau nữa.
Khung chương 2 cho phần hành bán hàng và công nợ phải thu
Dưới đây là khung tham khảo, đi theo logic "khái quát → quy trình → minh hoạ → đánh giá". Số liệu trong ví dụ là minh hoạ, công ty giả.
2.1. Khái quát hoạt động bán hàng tại Công ty TNHH ABC Mặt hàng, kênh bán, chính sách giá và chiết khấu, điều khoản thanh toán (trả ngay, công nợ 30 ngày…). Bảng doanh thu 3 năm, kèm một câu nhận xét xu hướng.
2.2. Chứng từ và quy trình luân chuyển chứng từ Vẽ lưu đồ: đơn đặt hàng → phiếu xuất kho → hoá đơn GTGT → ghi nhận công nợ → thu tiền. Ghi rõ ai lập, ai duyệt, lưu ở đâu. Đây là chỗ bạn kể việc của mình: "Trong thời gian thực tập, em trực tiếp lập hoá đơn cho đơn hàng của kênh đại lý…".
2.3. Tài khoản sử dụng và phương pháp hạch toán Tài khoản doanh thu, phải thu khách hàng, giá vốn, thuế GTGT đầu ra, và các khoản giảm trừ nếu có. Kiểm tra số hiệu tài khoản theo đúng chế độ công ty áp dụng.
2.4. Minh hoạ nghiệp vụ phát sinh trong tháng Chọn 4–6 nghiệp vụ tiêu biểu trong tháng bạn xin được, mỗi nghiệp vụ một đoạn: nội dung, chứng từ gốc (số, ngày), định khoản, ghi sổ nào.
Ví dụ minh hoạ: Ngày 05/03, xuất bán 200 thùng sản phẩm cho Khách hàng A, giá bán chưa thuế 300.000 đ/thùng, thuế GTGT 10%, chưa thu tiền. Chứng từ: Phiếu xuất kho số PX0312, Hoá đơn GTGT số 0001845. Ghi nhận doanh thu 60.000.000 đ, thuế GTGT đầu ra 6.000.000 đ, phải thu khách hàng 66.000.000 đ.
2.5. Theo dõi và thu hồi công nợ Sổ chi tiết theo khách hàng, bảng tuổi nợ (nếu công ty có), cách đối chiếu công nợ hằng tháng, cách xử lý nợ quá hạn.
2.6. Đánh giá công tác kế toán phần hành (hoặc để sang chương 3, tuỳ đề cương khoa) Ưu điểm, hạn chế, nguyên nhân. Mỗi hạn chế nên có bằng chứng từ mục 2.2–2.5.
Khung chương 2 theo từng kiểu đề cương khoa, xem bố cục báo cáo thực tập 3 chương.
Kiểm tra số liệu trước khi nộp: 5 phép thử
Giảng viên kế toán thường lật ngay những chỗ này. Tự kiểm trước:
- Bảng cân đối có cân không: tổng tài sản = tổng nguồn vốn, cho từng năm bạn đưa vào.
- Số liệu giữa các bảng có khớp không: doanh thu ở bảng phân tích phải bằng doanh thu trên báo cáo kết quả kinh doanh; số dư cuối kỳ năm trước phải bằng số đầu kỳ năm sau.
- Định khoản có cân không: tổng Nợ = tổng Có cho mỗi nghiệp vụ minh hoạ.
- Tỷ lệ tính lại có đúng không: mọi % tăng trưởng, tỷ suất tính lại bằng Excel, đừng chép từ bản nháp.
- Chứng từ, ngày tháng có hợp lý không: hoá đơn không đề ngày trước phiếu xuất kho nếu quy trình công ty là xuất kho trước, số chứng từ tăng dần theo ngày.
Dùng AI đúng chỗ trong báo cáo kế toán
| Việc | AI làm được | Bạn phải làm |
|---|---|---|
| Diễn giải lý thuyết, chuẩn mực | Tóm tắt khái niệm, nguyên tắc ghi nhận doanh thu | Kiểm tra lại với văn bản gốc và giáo trình, ghi đúng số hiệu văn bản |
| Mô tả quy trình | Viết mạch lạc từ ghi chú gạch đầu dòng của bạn | Ghi chú đúng quy trình thật ở công ty |
| Định khoản | Đề xuất định khoản cho một nghiệp vụ bạn mô tả, để bạn đối chiếu | Đối chiếu với sổ sách thật của công ty, công ty hạch toán thế nào thì ghi thế đó |
| Phân tích số liệu | Gợi ý chỉ tiêu nên tính, viết nhận xét từ bảng số bạn đưa | Tính bằng Excel, đưa số thật |
| Số liệu công ty | Không | Xin công ty |
Một lưu ý riêng cho kế toán: AI có thể nhầm giữa các chế độ kế toán, nhất là ngay sau khi có văn bản mới. Nó có thể mô tả tài khoản theo Thông tư 200 trong khi công ty bạn đã chuyển sang Thông tư 99, hoặc ngược lại. Mọi số hiệu tài khoản, tên báo cáo, mẫu chứng từ, đối chiếu với văn bản công ty đang áp dụng.
Mẫu prompt viết mục 2.2:
Viết mục 2.2 "Quy trình luân chuyển chứng từ bán hàng" cho báo cáo thực tập kế toán, khoảng 500 từ, văn phong học thuật.
Công ty áp dụng chế độ kế toán theo [Thông tư ...], phần mềm [tên].
Quy trình thật (mình ghi lại khi thực tập):
Phòng kinh doanh nhận đơn, lập đơn đặt hàng trên phần mềm
Thủ kho lập phiếu xuất kho, 2 liên...
...
Chỉ dùng thông tin trên. Chỗ nào cần chi tiết mình chưa cung cấp, ghi [CẦN BỔ SUNG: ...].
Quy trình đầy đủ từ gom tư liệu đến khai báo AI: dùng AI viết báo cáo thực tập theo 5 bước.
Workflow LOSAN cho báo cáo kế toán
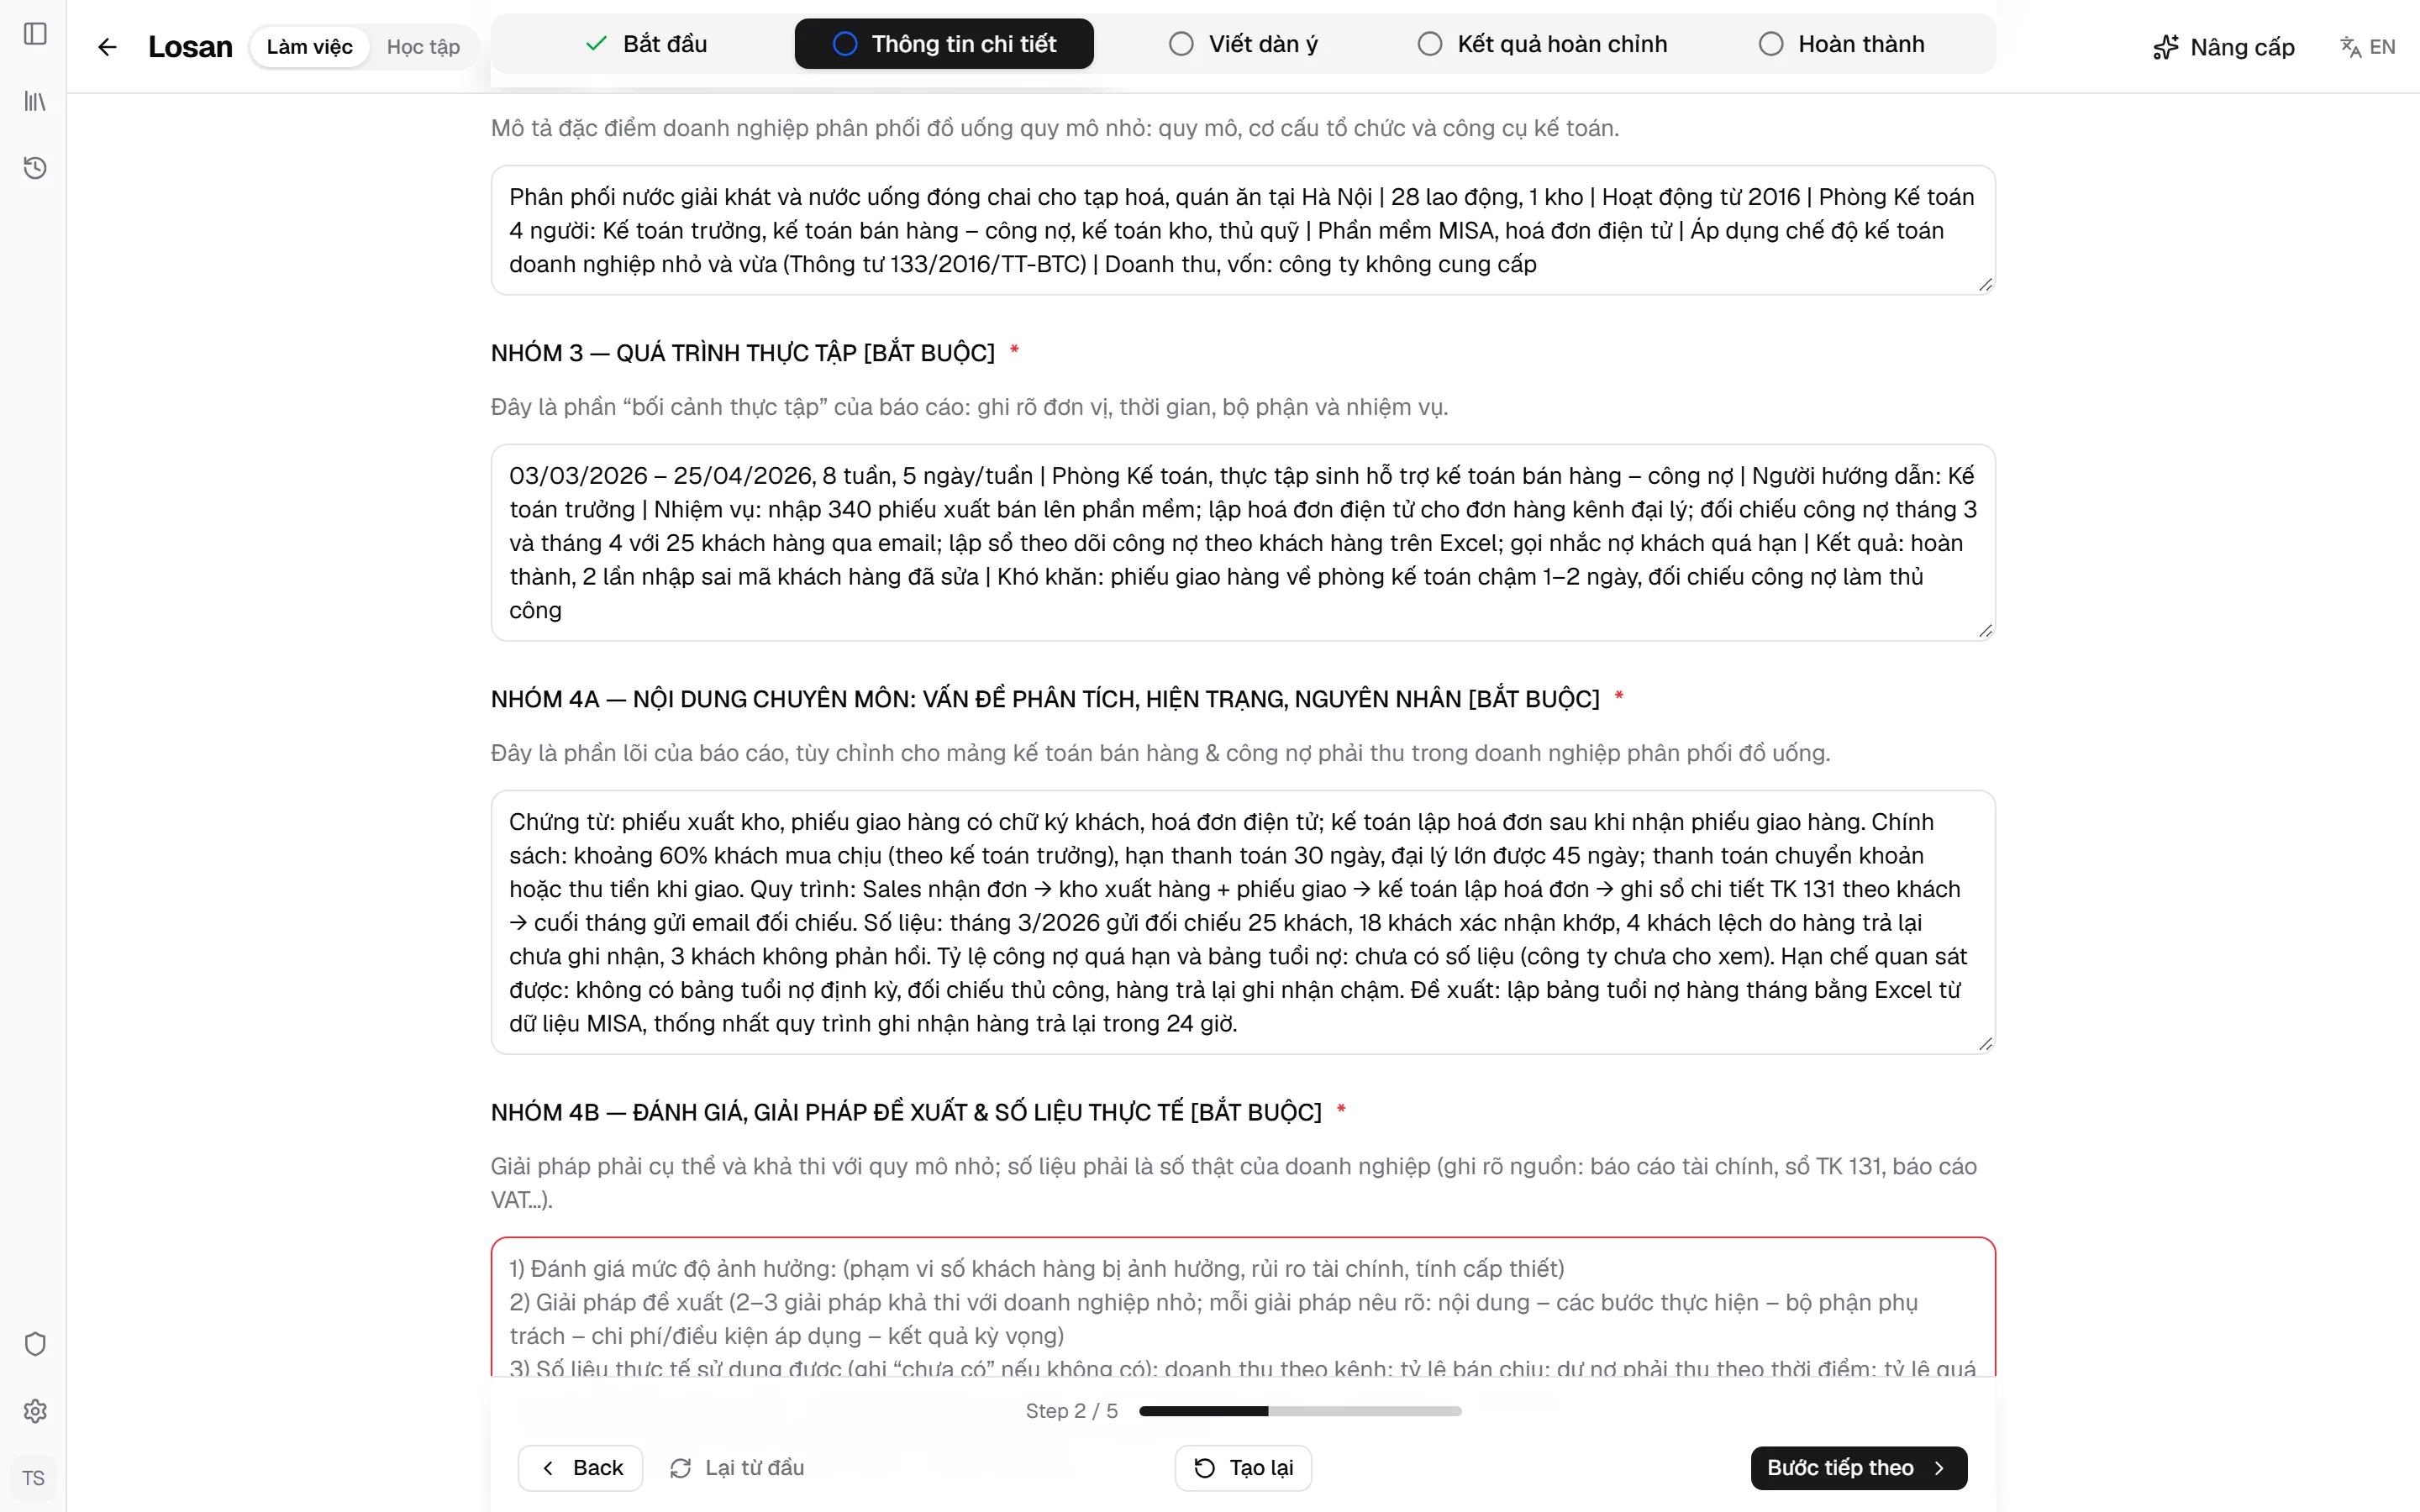
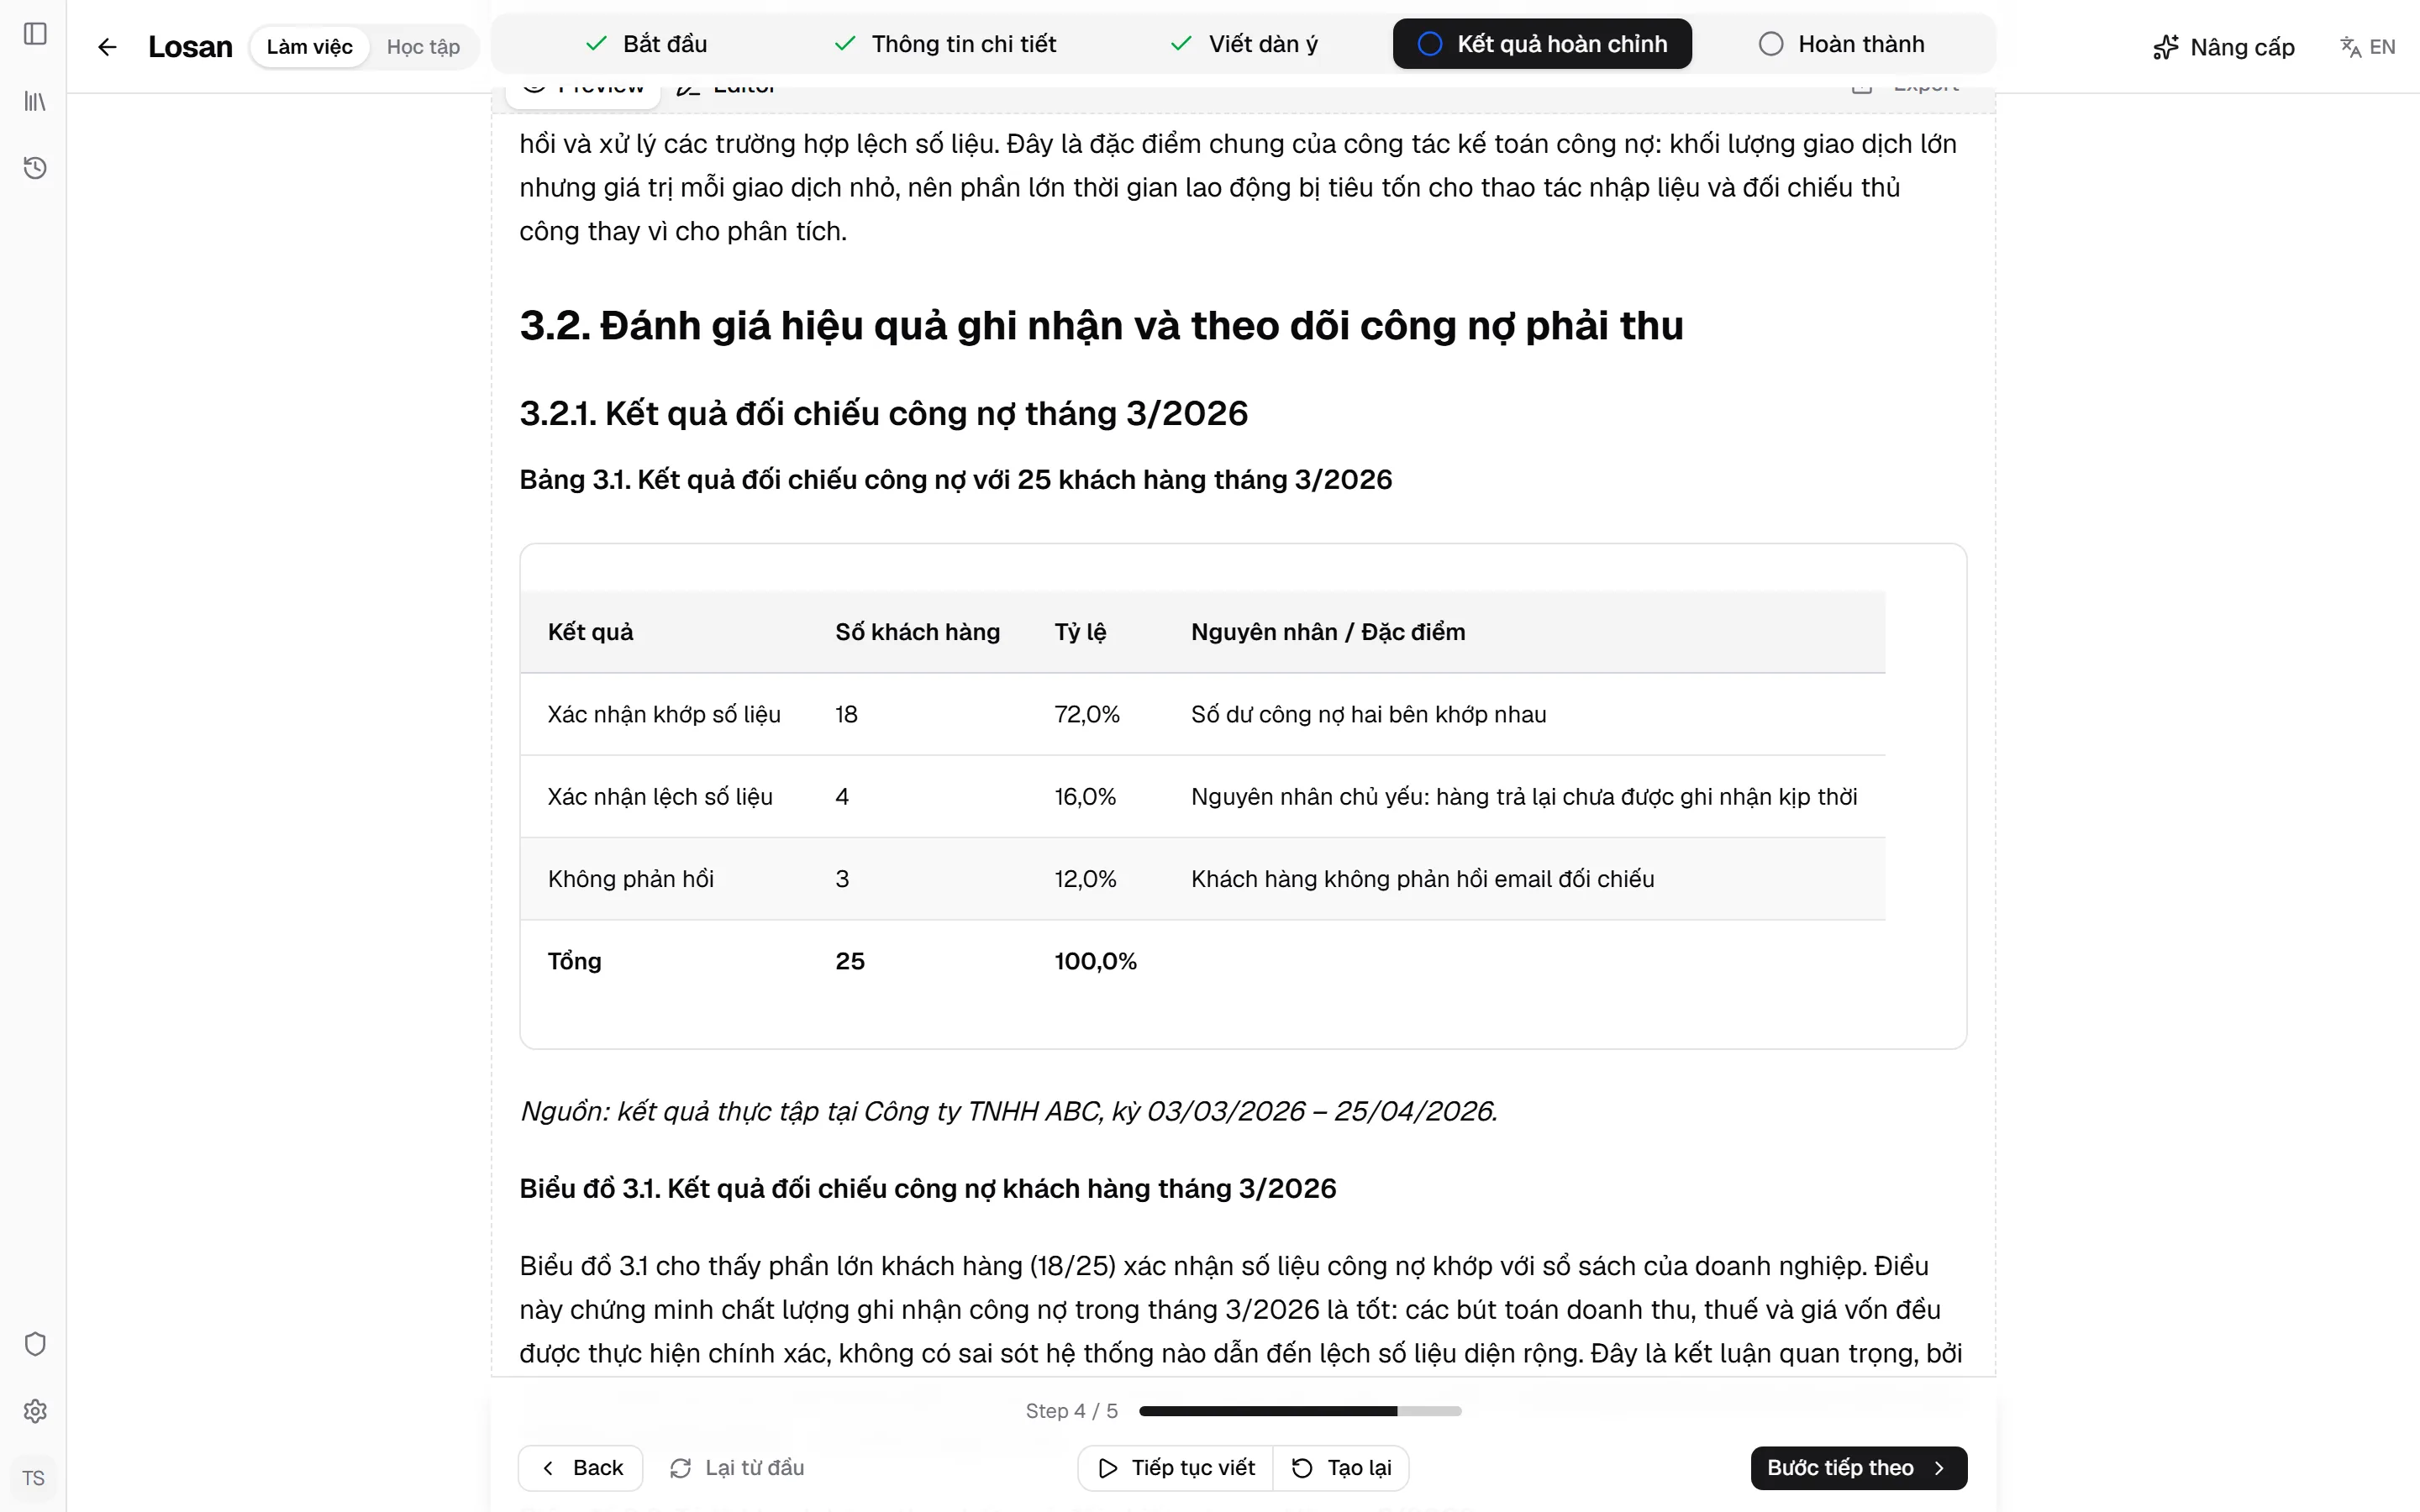
Khi bạn nhập đề tài kế toán vào workflow AI Viết Báo cáo Thực tập, form ở bước 1 đổi phần câu hỏi chuyên môn theo ngành: hỏi về phần hành, vấn đề phân tích, thực trạng, số liệu bạn có. Bản viết ở bước cuối được dặn chỉ dùng thông tin bạn đã khai. Chỗ thiếu được đánh dấu [Cần bổ sung] và bảng biểu chỉ được tạo khi có dữ liệu thật. Kết quả xuất ra Word để bạn chèn ảnh chứng từ và định dạng theo mẫu khoa.
👉 Thử workflow: AI Viết Báo cáo Thực tập
Câu hỏi thường gặp
Công ty không cho báo cáo tài chính thì sao? Nếu là công ty niêm yết, báo cáo tài chính được công bố công khai, lấy từ website công ty hoặc sở giao dịch chứng khoán và ghi nguồn. Nếu không, xin ít nhất số liệu của phần hành bạn làm, hoặc chuyển trọng tâm sang mô tả quy trình và ví dụ chứng từ. Không tự đặt số.
Số liệu 2023–2025 theo Thông tư 200, năm 2026 theo Thông tư 99, viết thế nào? Ghi rõ trong phần chính sách kế toán: năm nào áp dụng chế độ nào, từ thời điểm nào chuyển đổi. Khi so sánh chỉ tiêu qua các năm, kiểm tra xem chỉ tiêu đó có đổi tên hay đổi cách trình bày không, và hỏi kế toán trưởng nếu không chắc.
Chụp chứng từ đưa vào báo cáo có được không? Được nếu công ty đồng ý, đặt ở phụ lục, đã che tên đối tác, mã số thuế, số tài khoản. Trong thân bài chỉ dẫn "xem Phụ lục 3".
Có nên viết phần hành tiền lương không? Được, nhưng đây là phần hành nhạy cảm nhất (lương từng người). Phải xin phép rõ, và gần như chắc chắn phải ẩn tên, có khi phải làm tròn. Nếu công ty ngần ngại, chọn phần hành khác.
Kiến nghị ở chương 3 nên viết gì? Gắn với hạn chế cụ thể ở chương 2, vừa sức một phòng kế toán: chuẩn hoá mẫu đối chiếu công nợ, thêm bước duyệt, dùng tính năng có sẵn trong phần mềm. Kiến nghị về chính sách vĩ mô thường không thuyết phục ở cấp báo cáo thực tập.
Lưu ý và bài liên quan
Bài viết cập nhật 29/10/2026. Thông tin về chế độ kế toán: Thông tư 99/2025/TT-BTC (ban hành 27/10/2025, áp dụng từ 01/01/2026) thay thế Thông tư 200/2014/TT-BTC; Thông tư 133/2016/TT-BTC cho doanh nghiệp nhỏ và vừa vẫn đang áp dụng tại thời điểm viết, Bộ Tài chính đã công bố dự thảo thông tư thay thế. Kiểm tra lại văn bản hiện hành trước khi nộp. Nguồn tham khảo: KPMG Việt Nam, Điểm nổi bật trong Thông tư 99/2025/TT-BTC.
Số liệu và nghiệp vụ trong bài là minh hoạ. Mẫu báo cáo theo đề cương của khoa bạn.
Đọc tiếp trong cụm:
- Dùng AI viết báo cáo thực tập: quy trình 5 bước
- Bố cục báo cáo thực tập 3 chương: mỗi chương viết gì, dài bao nhiêu trang
- Nhật ký thực tập theo tuần: mẫu và cách biến thành chương 2
- Báo cáo thực tập marketing: phân tích chiến lược khi không có số liệu nội bộ
- Định dạng báo cáo thực tập: font, lề, mục lục tự động, trang bìa